



贈与税の計算方法ガイド|2種類の制度の違いと基礎知識
2026年10月06日
不動産の贈与を受けると「贈与税」が発生します。この分野は法律の専門家が担当するものですが、多くの方が最初に不動産業者へ相談する実態があります。
お客様との信頼関係構築のため、不動産業界に従事するものとして基本的な知識を持っておくことが重要です。本記事では、贈与税の計算方法を具体的な事例とともに解説し、お客様サポートの質を高める一助となる情報をお届けします。
贈与税はどんな時に発生するのか?基本的な考え方
贈与税とは、生存者間で資産が移動した際に課される税金です。税金を納めるのは資産を受け取った側であり、例えば親から500万円の預金を受け取った子どもが納税義務者となります。ただし、年間110万円までの基礎控除があるため、すべての贈与に税金がかかるわけではありません。
この税金の対象は現金だけではありません。マイホーム、株式、貴金属、自動車など、金銭的価値のある資産全般が含まれます。不動産の場合は、まず評価額を算出してから贈与税額を計算することになります。
贈与税の2つの計算方法と特徴
贈与税には「暦年課税制度」と「相続時精算課税制度」という2つの計算方法があります。それぞれに異なる特徴があり、家族構成や財産の状況、将来の相続予定などによって、適した方式が異なる場合があります。
どちらの方式を選択するかは、税理士等の専門家に相談のうえ、慎重に判断することをお勧めします。一度選択すると変更できない制度もあるため、注意が必要です。
暦年課税制度|年間110万円の基礎控除がある方式
暦年課税制度では、1月1日から12月31日までの1年間に受けた贈与額に対して税金が課されます。年間110万円の基礎控除があり、贈与額がこの範囲内であれば贈与税はかかりません。基礎控除を超えた金額に対して、超過額に応じた税率が適用される仕組みです。
なお、2024年以降の税制では、贈与者が亡くなった場合、相続開始前の過去7年間に行われた贈与が相続財産に加算される点に注意が必要です(相続人以外への贈与は対象外)。
この「生前贈与加算」のルールは改正が行われることもあるため、実行時には最新の税制を確認することが大切です。
相続時精算課税制度|2,500万円の特別控除がある方式
相続時精算課税制度は、贈与時に最大2,500万円までの非課税枠を利用できる制度です。贈与者の相続発生時に一括して相続税として精算する仕組みとなっています。2,500万円を超過した部分には一律20%の税率が適用されます。
2024年1月からは、この制度でも年間110万円の基礎控除が新設されました。この基礎控除内の贈与については、相続時の加算対象からも除外されます。
この制度を利用するには、贈与者は1月1日時点で60歳以上の父母・祖父母、受贈者は18歳以上の子や孫である必要があります。一度この制度を選択すると翌年以降は暦年課税制度に戻れないため、長期的視点での検討が欠かせません。
暦年課税制度と相続時精算課税制度の比較
暦年課税制度と相続時精算課税制度の違いを、表にまとめました。適用できる相手や相続時の取り扱いが大きく異なるため、各制度の違いを押さえておきましょう。
| 暦年課税制度 | 相続時精算課税制度 | |
|---|---|---|
| 贈与する人の要件 | 制限なし | 60歳以上の父母・祖父母 |
| 贈与を受ける人の要件 | 制限なし | 18歳以上の子・孫 |
| 基礎控除 | 年間110万円 | |
| 特別控除 | なし | 累計2,500万円 |
| 税率 | 10〜55%(速算表による) | 2,500万円を超えた部分に一律20% |
| 申告の必要性 | 年間110万円を超えた場合 | 選択した年以降、110万円を超えた場合 |
| 相続時の取り扱い | 相続開始前一定期間の贈与を相続財産に加算 | 特別控除を適用した分を相続財産に加算(基礎控除110万円分は加算不要) |
| 制度の変更 | いつでも利用できる ※ただし、相続時精算課税を選択後は使用できない。 |
一度選択すると暦年課税制度に戻れない |
贈与税の計算手順と速算表
暦年課税制度の贈与税は、国税庁が公表している「速算表」を使えば手順に沿って算出できます。ここでは、贈与税の計算手順と速算表を紹介します。
贈与税の計算は4ステップ
贈与税の計算は、次の4つのステップで進めます。
- 1年間に受けた贈与財産を合計する:1月1日から12月31日までに受け取った財産の価額を合計します
- 基礎控除110万円を差し引く:差し引いた後の金額が「基礎控除後の課税価格」です
- 速算表の税率を掛ける:課税価格に応じた税率を適用します
- 速算表の控除額を差し引く:算出された金額から控除額を引いた額が納める贈与税です
計算式にまとめると、以下のとおりです。
(1年間に受けた贈与財産の合計額 − 基礎控除110万円)× 税率 − 控除額 = 贈与税額
贈与税を計算するときは、基礎控除110万円が「贈与を受けた人ごと」に適用される点に注意しましょう。
たとえば、父から100万円・母から100万円を同じ年に受け取った場合、合計200万円が課税対象となり、基礎控除を差し引いた90万円に贈与税がかかります。
贈与する人ごとに110万円ずつ控除できるわけではないため、お客様に贈与税の説明をするときは110万円の控除についても丁寧に確認してみてください。
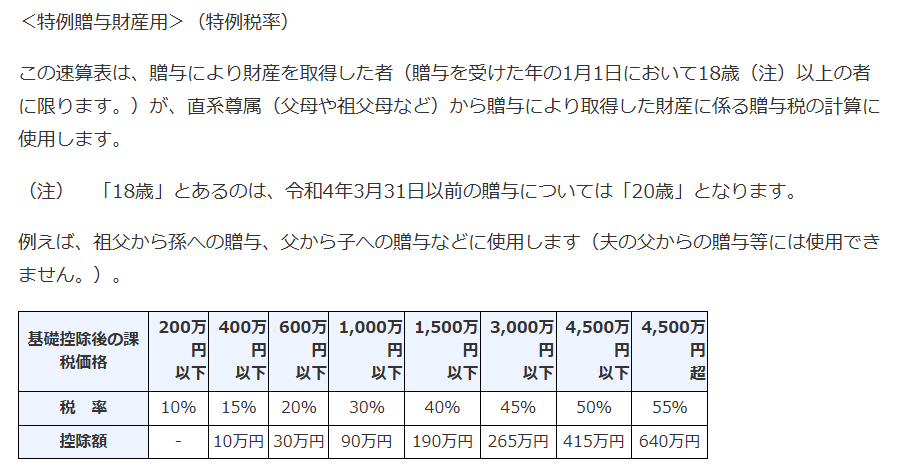
特例贈与財産用の速算表
父母や祖父母などの直系尊属から、18歳以上の子や孫への贈与に使うのが「特例贈与財産用」の速算表です。年齢は贈与を受けた年の1月1日時点で判定します。
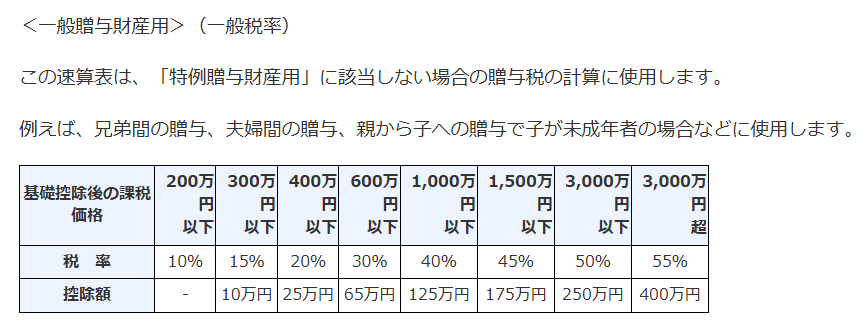
一般贈与財産用の速算表
特例贈与財産に当てはまらない贈与では、「一般贈与財産用」の速算表を使います。夫婦間の贈与、兄弟姉妹間の贈与、親から18歳未満の子への贈与、親族以外からの贈与などが対象です。
実例で学ぶ!場面別贈与税計算ガイド
贈与税の具体的な計算方法は、シチュエーションによって大きく変わります。お客様の状況に合わせたアドバイスができるよう、3つの典型的なケースを見ていきましょう。
1.暦年課税制度で3,000万円の贈与を受けるケース
暦年課税制度では、贈与額に関わらず110万円の基礎控除を受けられます。3,000万円の贈与を受けた場合の計算方法は、以下の通りです。
- 贈与額3,000万円-基礎控除110万円=2,890万円
- 2,890万円×税率50%-控除額250万円=1,195万円(一般税率適用時)
暦年課税制度を選択して3,000万円の贈与を受ける場合の贈与税の金額は、1,195万円です。税率は贈与される財産の金額によって異なるため、計算時は使用する税率を間違えないよう注意しましょう。
2.相続時精算課税制度で3,000万円の贈与を受けるケース
相続時精算課税制度でも、暦年課税制度と同じく110万円の基礎控除を受けられます。計算する際は、基礎控除と非課税枠の反映を忘れないようにしましょう。3,000万円の贈与を受けて相続時精算課税制度を選択した場合の計算方法は、以下の通りです。
- 3,000万円-基礎控除110万円-非課税枠2,500万円=390万円
- 390万円×20%=78万円
相続時精算課税制度の非課税枠2,500万円を超えた部分には一律で20%の税金がかかるため、3,000万円の贈与を受けた場合の贈与税額は78万円です。ただし2,500万円の非課税枠に関しては、相続が発生したときに相続税の計算に反映されることは留意しておきましょう。
3.住宅取得資金2,500万円の贈与ケース
住宅取得等の資金2,500万円の贈与を受け、一般住宅を建設する場合の贈与税の計算方法を紹介します。一般住宅の取得資金の贈与を受けた場合、特例として500万円が非課税になります。
| 計算方法 | 計算式 | 課税額 |
|---|---|---|
| 暦年課税制度 | 2,500万円-基礎控除110万円=2,390万円 2,390万円-500万円=1,890万円 1,890万円×50%-250万円=695万円 |
695万円 |
| 相続時精算課税制度 | 2,500万円の非課税枠の範囲内のため、課税なし | 0円 |
相続時精算課税制度の課税額は0円ですが、相続時には税金を払うことになります。すぐに住宅取得資金が必要なのか等、現状を考慮しながら利用する計算方法を選ぶことが大切です。
贈与税負担を軽減する5つの実践的アプローチ
日本の税制には贈与税を抑える様々な特例が存在します。これらの知識をお客様に提供することで、満足度向上につながるでしょう。以下、効果的な5つの方法を紹介します。
1.年間贈与額を110万円以下に設定する資産移転
暦年課税制度では毎年110万円以下の贈与であれば贈与税がかからない仕組みになっています。相続時精算課税制度においても、2024年から同額の基礎控除が設けられました。この制度を活用することで、長期的な計画のもと、無理のない範囲で次世代へ資産を引き継いでいくことができます。
例えば、子どもの結婚を機に10年間にわたり毎年110万円ずつ贈与するといった形で、計画的に資産を引き継ぐ方法があります。ただし、毎年同額を継続的に贈与すると「定期贈与」とみなされ、贈与税の課税対象となる可能性があるため、注意が必要です。
2.相続時精算課税制度の2,500万円の特別控除について
相続時精算課税制度の大きな特徴は2,500万円の非課税枠です。都心の中古マンションなど、評価額が2,500万円以内の不動産であれば、贈与時の贈与税負担を抑えることができる場合があります。
例えば、60歳の父が18歳以上の子に評価額2,300万円の中古マンションを贈与した場合、相続時精算課税制度を選択すると、贈与時の贈与税は発生しません。
ただし、この2,300万円は将来の相続時に相続財産として計算に含まれます。つまり、贈与時には課税されませんが、相続時に相続税の対象となる仕組みです。
3.住宅取得等資金の贈与における非課税制度(最大1,000万円)
住宅の新築・取得・増改築のための資金の贈与を受けた場合、一定の要件を満たす場合に非課税制度が設けられています。主な要件と非課税限度額は以下の通りです。
| 適用期限 | 2024年1月1日~2026年12月31日 |
|---|---|
| 所得要件 | 贈与を受けた人の、その年の合計所得金額が2,000万円以下 |
| 床面積要件 | 50平方メートル以上 ※合計所得金額が1,000万円以下の場合は40平方メートル以上 |
| 非課税限度額 | 質の高い住宅:1,000万円 一般住宅:500万円 |
※非課税限度額の「質の高い住宅」とは、省エネ性能に優れている住宅のことです。詳しい基準は、国土交通省公式サイトや工務店等で確認できます。
4.結婚・子育て資金の贈与に関する非課税措置(最大1,000万円)
家賃・敷金等の新居費用や転居費用などを含む結婚・子育てのための資金について、一定の要件を満たす場合には、贈与税が非課税となる制度が設けられています。詳しい適用要件や非課税額は、以下の表の通りです。
| 適用期限 | 2015年4月1日~2027年3月31日 |
|---|---|
| 年齢の要件 | 受贈者が18歳以上50歳未満である |
| 贈与の仕方 | 以下のいずれか
|
| 非課税限度額 | 1,000万円 |
この制度を利用するには、年齢要件のほか、金融機関での専用口座開設や払出手続きなどが必要です。また残額の取扱いなど、この制度特有の注意点があるため、利用にあたっては事前に金融機関や税理士に必ず確認してください。
5.夫婦間の居住用不動産贈与に係る配偶者控除(最大2,000万円)
夫婦の間で居住用の不動産もしくは居住用不動産の取得資金の贈与があった場合、一定の要件を満たすときは、基礎控除110万円とは別に配偶者控除の適用を受けることができます。詳しい控除額や適用条件は、以下の表の通りです。
| 適用要件 | 以下の要件を全て満たす
|
|---|---|
| 控除額 | 最高2,000万円 |
なお、この配偶者控除を同じ配偶者からの贈与について適用できるのは1回限りです。また、贈与税以外の税金(不動産取得税、登録免許税など)は通常通り課税されます。
利用にあたっては、これらの費用や相続時の影響なども考慮する必要があるため、税理士等の専門家に相談することをお勧めします。
暦年課税制度を選択する際の判断ポイント
暦年課税制度が適している場合として、次のような状況が考えられます。
- 配偶者や孫、ひ孫など推定相続人以外への資産の引き継ぎを検討している場合
- 贈与者の健康状態が良好で、時間をかけて資産を引き継いでいくことができる場合
【暦年課税制度 適用例】
相続人である子ではなく孫への贈与を検討しているケース
贈与額が基礎控除110万円以下のため、贈与税は課税されません。また、孫は推定相続人ではないため、相続開始前7年以内の贈与加算の対象外となります。贈与を行う際は、贈与の都度、贈与契約書の作成等、適切な手続きが必要です。
相続時精算課税制度が有利になるのはこんな人
対照的に、相続時精算課税制度が向いていると考えられるのは、次のような場合です。
- 18歳以上の子や孫へ、まとまった資産を引き継ぎたいと考えている場合
- 贈与者に健康面での不安があり、早めに資産を引き継いでおきたい場合
【相続時精算課税制度 適用例】
都内のDさん(68歳)は持病があり、今のうちに資産を整理したいと考えていた。
相続時精算課税制度を活用して評価額2,300万円のマンションを息子に贈与した。
特別控除の範囲内であったため、贈与時の税負担は生じず、息子はすぐにこの資産を活用できるようになった。
なお、相続時精算課税制度では、毎年110万円の基礎控除も設けられているため、複数年にわたって贈与を行うことで、特別控除額を超える資産についても引き継いでいくことができます。まとまった資金がすぐに必要となる場面にも対応しやすい制度といえるでしょう。
贈与税の申告方法と納付期限
税額を計算できたら、次に必要なのが申告と納付の手続きです。期限を過ぎると本来より多くの税金を払うことになるため、お客様へお伝えする際にもしっかり押さえておきましょう。
申告期限は贈与を受けた翌年の3月15日まで
贈与税の申告と納付の期限は、贈与を受けた年の翌年2月1日から3月15日までです。3月15日が土日や祝日にあたる場合は、その翌開庁日が期限となります。
申告書の提出先は、財産を受け取った人の住所地を所轄する税務署です。窓口への持参、郵送、e-Taxのいずれでも手続きできます。
不動産の贈与では、原則として所有権移転登記が行われた日が贈与の日とみなされます。年末に贈与を進める場合、登記が翌年にずれ込むと申告する年度が変わってしまうため、スケジュールには余裕をもたせましょう。
税額が0円でも申告が必要なケースがある
基礎控除110万円以内の贈与であれば申告は不要です。一方で、次の特例や制度を利用する場合は、納める税金が0円であっても申告書の提出が要件となっています。
- 相続時精算課税制度を選択する場合
- 住宅取得等資金の非課税制度を利用する場合
- 夫婦間の居住用不動産の配偶者控除を適用する場合
申告を忘れると特例そのものが使えなくなり、本来かからなかった贈与税が発生します。「税額が0円だから手続きは不要」という誤解が生じやすい部分なので、注意が必要です。
不動産会社が贈与税を説明する際の重要ポイント
お客様の贈与税相談に対応することで、サービスの質と信頼度を高められます。しかし、金融・税務に関わる内容だけに、正確な情報提供が求められます。そのため、不動産会社が押さえておくべき注意点を見ていきましょう。
常に最新の法令改正情報をキャッチアップする
税制は毎年のように変更されます。2024年には相続時精算課税制度に110万円の基礎控除が新設されるなど、大きな改正も少なくありません。古い情報に基づくアドバイスはお客様に不利益をもたらす恐れがあります。
例えば、税理士と提携して四半期ごとに勉強会を開催し、常に最新の情報を社員間で共有する体制を整えるのも一つの方法です。こうした取り組みの積み重ねが、お客様からの信頼につながります。専門誌の購読や国税庁ウェブサイトの定期的な確認など、日頃から情報収集を習慣化しておくことが重要です。
専門家とのネットワーク構築で万全のサポート体制を
贈与税に関する詳細な相談は、最終的には弁護士や司法書士、税理士などの専門家が担当すべき領域です。不動産会社としては、基本的な知識に基づく初期相談と適切な専門家の紹介までをワンストップで提供できる体制が理想的です。
例えば、顧問税理士と連携して無料相談会を定期的に開催し、お客様の細かなニーズに応えられる体制を整えるのも一つの方法です。お客様と専門家を繋ぐ「架け橋」としての役割を意識しましょう。
贈与税に関するよくある質問
ここでは、贈与税に関する相談において、お客様から特に多く寄せられる5つの質問とその回答をQ&A形式でまとめました。ぜひ、お客様対応の参考にしてください。
Q1: 贈与税の申告・納付はいつまでに行う必要がありますか?
贈与税の申告・納付期限は、贈与を受けた年の翌年2月1日から3月15日までです。この期間を過ぎると延滞税が発生するため、余裕をもったスケジュール管理が重要です。
不動産の贈与では、所有権移転登記の日が贈与の日とみなされるため、年末に贈与を受ける場合は特に注意が必要です。申告は贈与を受けた人の住所地を管轄する税務署に行います。
Q2: 贈与税と相続税はどちらが税率が高いのですか?
一般的に、贈与税は相続税より税率が高く設定されています。贈与税の最高税率は55%で、相続税の最高税率も55%ですが、各税率区分の適用範囲が異なります。
例えば3,000万円の財産移転では、贈与税では約40%の税率となるケースが、相続税では約30%程度になることも。ただし相続時精算課税制度を活用すれば、2,500万円までの非課税枠を利用できるため、状況に応じた判断が求められます。
Q3: 贈与税の配偶者控除と相続時の配偶者控除は併用できますか?
贈与税の配偶者控除(最高2,000万円)と相続時の配偶者控除(法定相続分または1億6,000万円のいずれか大きい額まで非課税)は併用可能です。
例えば婚姻期間20年超の夫婦間で居住用不動産2,000万円分の贈与を行い、その後相続が発生した場合、贈与分とは別に相続財産についても配偶者控除を適用できます。この併用により、ライフステージに応じた効率的な資産移転が可能になります。
Q4: 贈与税の計算方法を変更することはできますか?
一度選択した贈与税の計算方法(暦年課税制度と相続時精算課税制度)は、原則として変更できません。特に相続時精算課税制度を選択すると、その後の贈与では暦年課税制度に戻ることができなくなります。
ただし、贈与者ごとに別々の制度を選ぶことは可能です。例えば父からの贈与は相続時精算課税制度、母からの贈与は暦年課税制度というように使い分けることができます。ご自身の状況に応じて、どちらが適しているか検討してみるとよいでしょう。
Q5: 生前贈与と相続でマイホームを取得する場合、税金面での違いは何ですか?
マイホームを生前贈与で取得するか相続で取得するかでは、適用される税制優遇措置が異なります。生前贈与では「住宅取得等資金の贈与」の特例(最大1,000万円非課税)が利用できるのに対し、相続では「小規模宅地等の特例」により、一定の条件を満たせば土地評価額の最大80%減額が可能です。
また相続時には「3,000万円の基礎控除」も適用されます。不動産の評価額や家族構成、将来の住まい方などを総合的に考慮し、税理士等の専門家と相談したうえで判断することをお勧めします。
贈与税の知識でお客様満足度アップ!正確な情報提供がビジネスチャンスに
前述の通り、贈与税の計算方法は主に「暦年課税制度」と「相続時精算課税制度」の2種類。
それぞれの特徴を理解し、状況に応じた提案ができれば、お客様の信頼獲得につながります。
不動産取引において税務の知識は重要な付加価値となります。専門家ネットワークの構築を通じて常に最新情報の収集をし、お客様に質の高いサービスを提供しましょう。贈与税の理解は、単なる税務知識に留まらず、お客様のライフプランを総合的にサポートする力となるはずです。
不動産業開業のご相談は「全日本不動産協会」
「全日本不動産協会」は、1952年10月に創立された公益社団法人です。
不動産に関するさまざまな事業を展開し、調査研究や政策の提言、会員を対象とした研修等を行っています。
全国すべての都道府県に本部をおき、2026年8月末の正会員数は38,606社と、年々増加しています。
宅建業の開業や不動産業界でのキャリアアップをお考えの方は、全日本不動産協会のサポートをぜひご活用ください。
タグ
- 広域交付制度
- トラブル
- 仕事内容
- 競売物件
- 競売不動産取扱主任者
- 不動産価格
- 不動産鑑定
- 印紙税
- 収入印紙
- 売買契約書
- 贈与税
- 不動産実務
- 耐震
- マンション管理士
- マンション管理士試験
- 再建築不可物件
- 不動産会社
- 後継者探し
- 事業承継
- 土地家屋調査士
- 管理業務主任者
- マンション管理
- FP技能士
- 不動産営業
- 株式会社
- 設立
- 起業
- 会社法
- 行政書士
- 不動産仲介業
- 売買仲介
- 賃貸仲介
- 媒介契約
- 仲介手数料不動産資格
- 不動産開発
- 不動産仲介
- 賃貸不動産経営管理士
- 建築士
- 司法書士
- 不動産鑑定士
- 不動産業界
- 不動産業
- 宅建業
- 宅建業法
- 不動産取引
- 不動産の法律
- 宅地建物取引士
- 築古戸建
- 仲介手数料
- インスペクション
- リフォーム
- 独立
- 企業
- 開業
- コラボ企画
- 不動産投資
- 不動産管理
- 不動産賃貸業
- 不動産業のトレンド
- 重要事項説明
- 建築基準法
- マーケティング
- 不動産業開業
- 宅建士
- 不動産開業
- 空き家
- 不動産売買
- 国土交通省
- 賃貸借契約
- 不動産資格
- キャリアアップ
- SEO
- SNS
- ブログ
- 営業
- 女性
- 集客

カテゴリー
タグ
- 広域交付制度
- トラブル
- 仕事内容
- 競売物件
- 競売不動産取扱主任者
- 不動産価格
- 不動産鑑定
- 印紙税
- 収入印紙
- 売買契約書
- 贈与税
- 不動産実務
- 耐震
- マンション管理士
- マンション管理士試験
- 再建築不可物件
- 不動産会社
- 後継者探し
- 事業承継
- 土地家屋調査士
- 管理業務主任者
- マンション管理
- FP技能士
- 不動産営業
- 株式会社
- 設立
- 起業
- 会社法
- 行政書士
- 不動産仲介業
- 売買仲介
- 賃貸仲介
- 媒介契約
- 仲介手数料不動産資格
- 不動産開発
- 不動産仲介
- 賃貸不動産経営管理士
- 建築士
- 司法書士
- 不動産鑑定士
- 不動産業界
- 不動産業
- 宅建業
- 宅建業法
- 不動産取引
- 不動産の法律
- 宅地建物取引士
- 築古戸建
- 仲介手数料
- インスペクション
- リフォーム
- 独立
- 企業
- 開業
- 開業
- コラボ企画
- 不動産投資
- 不動産管理
- 不動産賃貸業
- 不動産業のトレンド
- 重要事項説明
- 建築基準法
- マーケティング
- 不動産業開業
- 宅建士
- 不動産開業
- 空き家
- 不動産売買
- 国土交通省
- 賃貸借契約
- 不動産資格
- キャリアアップ
- SEO
- SNS
- ブログ
- 営業
- 女性
- 集客
最近よく読まれている記事
-
2025年04月25日
-
2026年01月23日
-
省エネ基準適合が住宅ローン減税の利用条件に!令和6年以降の【変更点】を解説
2024年02月19日
-
競売物件とは?仕組み・メリット・リスク・購入の流れを徹底解説
2025年04月03日
-
2025年09月19日
